Domain kraftsensoren.de kaufen?
Wir ziehen mit dem Projekt
kraftsensoren.de um.
Sind Sie am Kauf der Domain
kraftsensoren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftsensoren.de kaufen?
Was ist eine Einzelveranlagung?
Was ist eine Einzelveranlagung? Eine Einzelveranlagung ist ein Verfahren zur steuerlichen Erfassung von Einkommen und Vermögen einer Person. Dabei wird das Einkommen einer Person separat betrachtet und besteuert, unabhhängig von anderen Personen wie Ehepartnern oder Familienmitgliedern. Dies bedeutet, dass jeder Steuerpflichtige seine eigenen Einkünfte, Ausgaben und Steuern angibt und versteuert. Eine Einzelveranlagung kann vorteilhaft sein, wenn die Einkommensverhältnisse zwischen den Partnern stark unterschiedlich sind oder wenn einer der Partner bestimmte steuerliche Vorteile in Anspruch nehmen möchte. **
Welche Steuerklasse bei Einzelveranlagung?
Welche Steuerklasse bei Einzelveranlagung? In Deutschland gibt es sechs verschiedene Steuerklassen, wobei die Steuerklasse I die Standardsteuerklasse für Ledige ist. Bei der Einzelveranlagung wird die Steuerklasse I angewendet, wenn man unverheiratet ist oder getrennt lebt. Verheiratete können auch die Steuerklasse IV wählen, wenn sie getrennt veranlagt werden möchten. Die Steuerklasse richtet sich nach dem Familienstand und beeinflusst die Höhe der Lohnsteuer. Es ist wichtig, die richtige Steuerklasse zu wählen, um Steuervorteile optimal nutzen zu können. **

Ähnliche Suchbegriffe für Einzelveranlagung
Top-Angebote
Produkte zum Begriff Einzelveranlagung:
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
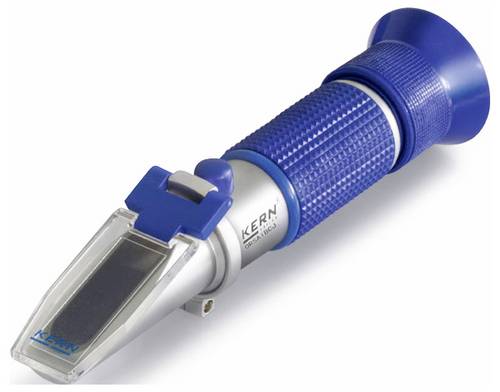
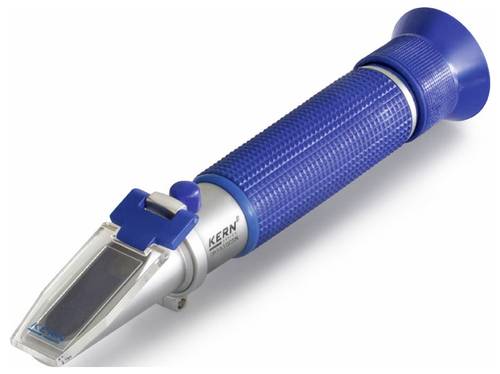
Kern ORA 3AB Brechungsindex-Messung für Labore und die IndustrieDie Modelle der KERN ORA-AL-Serie sind universelle, wartungsfreie analoge Handrefraktometer. Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag. Der manuelle Umrechnungsaufwand wird durch mehrere wählbare Skalen vermieden, dies schließt Anwendungsfehler aus. Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus. Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen. Alle Modelle sind mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken ausgestattet. Im Lieferumfang enthalten: Aufbewahrungsbox, Kalibrierlösung, Pipette, Schraubenzieher, Reinigungstuch. Weiteres Zubehör ist optional erhältlich. Dieses Modell ist besonders geeignet zum Bestimmen des Zuckergehalts der Stammwürze von Bier im noch unvergorenen Zustand. Mit der Skala Stammwürze (spez. Gewicht) kann der Wert direkt und ohne Umrechnung abgelesen werden.85,84 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wann Einzelveranlagung und zusammenveranlagung?
Wann Einzelveranlagung und zusammenveranlagung? Die Entscheidung zwischen Einzelveranlagung und Zusammenveranlagung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Familienstand, dem Einkommen der Partner und den steuerlichen Vorteilen. Bei der Einzelveranlagung werden die Einkünfte und Ausgaben jedes Partners separat betrachtet, während bei der Zusammenveranlagung beide Partner gemeinsam besteuert werden. Die Einzelveranlagung kann sinnvoll sein, wenn ein Partner deutlich weniger Einkommen hat als der andere und dadurch Steuervorteile erzielt werden können. Bei der Zusammenveranlagung werden die Einkommen der Partner zusammengezählt, was unter Umständen zu einer höheren Steuerlast führen kann. Es ist wichtig, die individuelle Situation und die steuerlichen Auswirkungen genau zu prüfen, um die für beide Partner günstigste Veranlagungsform zu wählen. In manchen Fällen kann es auch sinnvoll sein, die Veranlagungsform von Jahr zu Jahr zu wechseln, um die steuerlichen Vorteile optimal auszunutzen. **
-
Wann lohnt sich die Einzelveranlagung?
Die Einzelveranlagung lohnt sich in der Regel, wenn ein Partner deutlich höhere Einkünfte hat als der andere. Dadurch können Steuervorteile genutzt werden, da der Partner mit dem niedrigeren Einkommen in eine niedrigere Steuerklasse eingestuft wird. Zudem können Sonderausgaben und außergewöhnliche Belastungen individuell geltend gemacht werden. Bei großen Einkommensunterschieden kann die Einzelveranlagung zu einer insgesamt niedrigeren Steuerlast führen. Es ist ratsam, vor der Entscheidung für die Einzelveranlagung eine genaue Berechnung durchzuführen, um festzustellen, ob sich diese steuerlich lohnt. **
-
Wann lohnt sich eine Einzelveranlagung?
Eine Einzelveranlagung lohnt sich in der Regel, wenn ein Ehepaar große Einkommensunterschiede hat und dadurch eine niedrigere Steuerlast erreicht werden kann. Auch wenn einer der Partner hohe außergewöhnliche Belastungen geltend machen kann, kann eine Einzelveranlagung vorteilhaft sein. Zudem kann es sinnvoll sein, eine Einzelveranlagung zu wählen, wenn einer der Partner hohe Werbungskosten hat, die bei einer gemeinsamen Veranlagung nicht vollständig berücksichtigt werden können. Generell sollte man sich individuell beraten lassen, um zu entscheiden, ob eine Einzelveranlagung in der eigenen Situation sinnvoll ist. **
-
Was ist Einzelveranlagung von Ehegatten?
Die Einzelveranlagung von Ehegatten ist ein steuerliches Verfahren, bei dem jeder Ehepartner seine eigenen Einkünfte und Ausgaben in der Steuererklärung angibt. Im Gegensatz zur Zusammenveranlagung, bei der beide Ehepartner gemeinsam veranlagt werden, werden bei der Einzelveranlagung die Einkünfte getrennt voneinander betrachtet. Dies kann in bestimmten Fällen vorteilhaft sein, wenn ein Ehepartner deutlich höhere Werbungskosten oder außergewöhnliche Belastungen hat. Allerdings müssen beide Ehepartner die Einzelveranlagung beantragen und es gelten bestimmte Voraussetzungen, um von diesem Verfahren Gebrauch machen zu können. Es ist ratsam, sich vor der Entscheidung für die Einzelveranlagung von einem Steuerberater beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
Wann macht Einzelveranlagung bei Ehegatten Sinn?
Die Einzelveranlagung bei Ehegatten macht Sinn, wenn ein Partner deutlich höhere Werbungskosten oder Sonderausgaben hat als der andere. In diesem Fall können beide Partner ihre individuellen steuerlichen Vorteile optimal nutzen. Auch wenn ein Partner selbstständig ist und hohe Betriebsausgaben geltend machen kann, kann die Einzelveranlagung vorteilhaft sein. Zudem kann die Einzelveranlagung sinnvoll sein, wenn ein Partner hohe außergewöhnliche Belastungen hat, die nur bei der eigenen Veranlagung berücksichtigt werden können. Letztendlich sollte jedoch immer eine individuelle steuerliche Beratung hinzugezogen werden, um die beste Veranlagungsform zu ermitteln. **
Was ist besser zusammenveranlagung oder Einzelveranlagung?
Was ist besser zusammenveranlagung oder Einzelveranlagung? Die Entscheidung zwischen Zusammenveranlagung und Einzelveranlagung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen der Partner, möglichen Steuervorteilen und individuellen Lebensumständen. Bei der Zusammenveranlagung werden beide Partner gemeinsam besteuert, was in einigen Fällen zu Steuervorteilen führen kann. Bei der Einzelveranlagung werden die Einkommen der Partner getrennt versteuert, was in manchen Fällen vorteilhafter sein kann, insbesondere wenn ein Partner deutlich weniger verdient als der andere. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die beste Wahl für die individuelle Situation zu treffen. **
Top-Angebote
Produkte zum Begriff Einzelveranlagung:
-
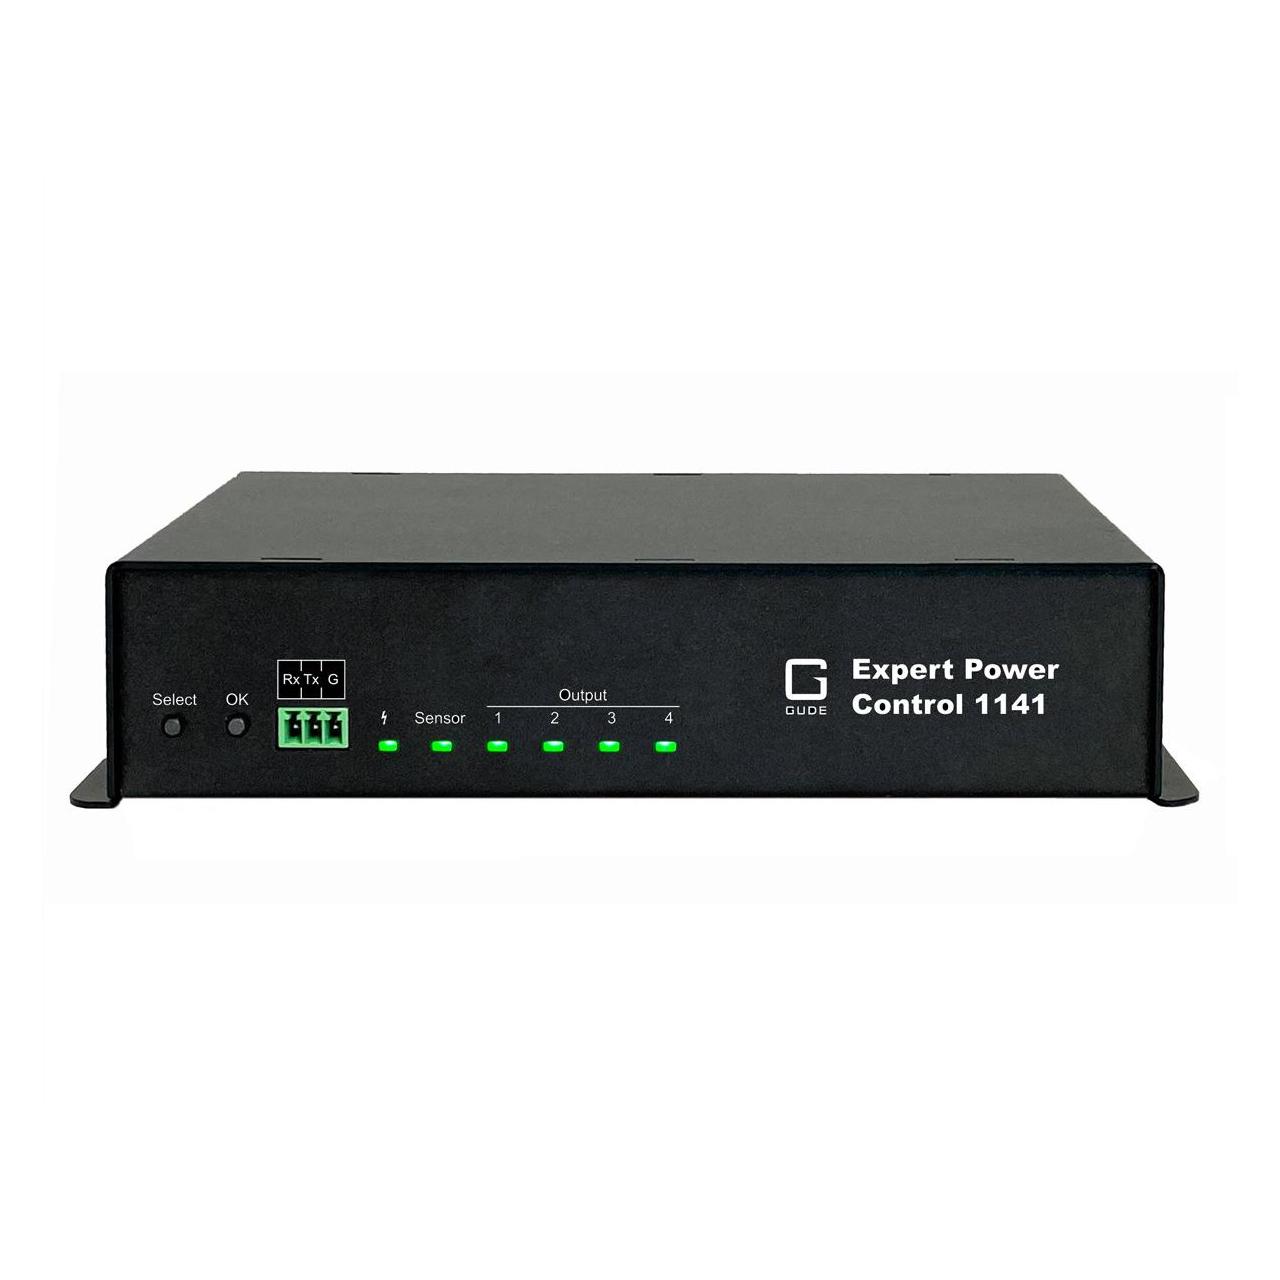
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Einzelveranlagung?
Was ist eine Einzelveranlagung? Eine Einzelveranlagung ist ein Verfahren zur steuerlichen Erfassung von Einkommen und Vermögen einer Person. Dabei wird das Einkommen einer Person separat betrachtet und besteuert, unabhhängig von anderen Personen wie Ehepartnern oder Familienmitgliedern. Dies bedeutet, dass jeder Steuerpflichtige seine eigenen Einkünfte, Ausgaben und Steuern angibt und versteuert. Eine Einzelveranlagung kann vorteilhaft sein, wenn die Einkommensverhältnisse zwischen den Partnern stark unterschiedlich sind oder wenn einer der Partner bestimmte steuerliche Vorteile in Anspruch nehmen möchte. **
-
Welche Steuerklasse bei Einzelveranlagung?
Welche Steuerklasse bei Einzelveranlagung? In Deutschland gibt es sechs verschiedene Steuerklassen, wobei die Steuerklasse I die Standardsteuerklasse für Ledige ist. Bei der Einzelveranlagung wird die Steuerklasse I angewendet, wenn man unverheiratet ist oder getrennt lebt. Verheiratete können auch die Steuerklasse IV wählen, wenn sie getrennt veranlagt werden möchten. Die Steuerklasse richtet sich nach dem Familienstand und beeinflusst die Höhe der Lohnsteuer. Es ist wichtig, die richtige Steuerklasse zu wählen, um Steuervorteile optimal nutzen zu können. **
-
Wann Einzelveranlagung und zusammenveranlagung?
Wann Einzelveranlagung und zusammenveranlagung? Die Entscheidung zwischen Einzelveranlagung und Zusammenveranlagung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Familienstand, dem Einkommen der Partner und den steuerlichen Vorteilen. Bei der Einzelveranlagung werden die Einkünfte und Ausgaben jedes Partners separat betrachtet, während bei der Zusammenveranlagung beide Partner gemeinsam besteuert werden. Die Einzelveranlagung kann sinnvoll sein, wenn ein Partner deutlich weniger Einkommen hat als der andere und dadurch Steuervorteile erzielt werden können. Bei der Zusammenveranlagung werden die Einkommen der Partner zusammengezählt, was unter Umständen zu einer höheren Steuerlast führen kann. Es ist wichtig, die individuelle Situation und die steuerlichen Auswirkungen genau zu prüfen, um die für beide Partner günstigste Veranlagungsform zu wählen. In manchen Fällen kann es auch sinnvoll sein, die Veranlagungsform von Jahr zu Jahr zu wechseln, um die steuerlichen Vorteile optimal auszunutzen. **
-
Wann lohnt sich die Einzelveranlagung?
Die Einzelveranlagung lohnt sich in der Regel, wenn ein Partner deutlich höhere Einkünfte hat als der andere. Dadurch können Steuervorteile genutzt werden, da der Partner mit dem niedrigeren Einkommen in eine niedrigere Steuerklasse eingestuft wird. Zudem können Sonderausgaben und außergewöhnliche Belastungen individuell geltend gemacht werden. Bei großen Einkommensunterschieden kann die Einzelveranlagung zu einer insgesamt niedrigeren Steuerlast führen. Es ist ratsam, vor der Entscheidung für die Einzelveranlagung eine genaue Berechnung durchzuführen, um festzustellen, ob sich diese steuerlich lohnt. **
Ähnliche Suchbegriffe für Einzelveranlagung
-
Kern ORA 3AB Brechungsindex-Messung für Labore und die IndustrieDie Modelle der KERN ORA-AL-Serie sind universelle, wartungsfreie analoge Handrefraktometer. Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag. Der manuelle Umrechnungsaufwand wird durch mehrere wählbare Skalen vermieden, dies schließt Anwendungsfehler aus. Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus. Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen. Alle Modelle sind mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken ausgestattet. Im Lieferumfang enthalten: Aufbewahrungsbox, Kalibrierlösung, Pipette, Schraubenzieher, Reinigungstuch. Weiteres Zubehör ist optional erhältlich. Dieses Modell ist besonders geeignet zum Bestimmen des Zuckergehalts der Stammwürze von Bier im noch unvergorenen Zustand. Mit der Skala Stammwürze (spez. Gewicht) kann der Wert direkt und ohne Umrechnung abgelesen werden.85,84 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kern ORA 4AA Brechungsindex-Messung für Labore und die IndustrieDie Modelle der KERN ORA-AL-Serie sind universelle, wartungsfreie analoge Handrefraktometer. Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag. Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus. Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen. Die automatische Temperaturkompensation ("ATC") ermöglicht exakte Messungen bei unterschiedlichen Umgebungstemperaturen (10 °C - 30 °C). Alle Modelle sind mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken ausgestattet. Im Lieferumfang enthalten: Aufbewahrungsbox, Kalibrierlösung, Pipette, Schraubenzieher, Reinigungstuch. Weiteres Zubehör ist optional erhältlich. Dieses Modell ist besonders geeignet zum Bestimmen des Zuckergehalts der Stammwürze von Bier im noch unvergorenen Zustand. Mit der Skala Grad Plato kann der Wert direkt und ohne Umrechnung abgelesen werden.112,61 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kern ORA 10BA Brechungsindex-Messung für Labore und die IndustrieDie Modelle der KERN ORA-B-Serie sind universelle, wartungsfreie analoge Handrefraktometer. Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag. Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus. Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen.Jetzt mit eingravierter Seriennummer. Alle Modelle sind mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken ausgestattet. Die automatische Temperaturkompensation ("ATC") ermöglicht exakte Messungen bei unterschiedlichen Umgebungstemperaturen (10 °C - 30 °C). Im Lieferumfang enthalten: Aufbewahrungsbox, Kalibrierlösung, Pipette, Schraubenzieher, Reinigungstuch. Weiteres Zubehör ist optional erhältlich. Dieses Modell ist besonders geeignet für die Messung des Brix-Wertes. Diese dienen zur Zuckergehaltsbestimmung in Lebensmitteln, vor allem in Obst, Gemüse, Saft und zuckerhaltigen Getränken. Ebenso optimal eignet sich dieses Refraktometer zur Überwachung von Prozessen in der Industrie (Kühlschmiermittelüberwachung, wasserbasierte Gemische).102,33 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann lohnt sich eine Einzelveranlagung?
Eine Einzelveranlagung lohnt sich in der Regel, wenn ein Ehepaar große Einkommensunterschiede hat und dadurch eine niedrigere Steuerlast erreicht werden kann. Auch wenn einer der Partner hohe außergewöhnliche Belastungen geltend machen kann, kann eine Einzelveranlagung vorteilhaft sein. Zudem kann es sinnvoll sein, eine Einzelveranlagung zu wählen, wenn einer der Partner hohe Werbungskosten hat, die bei einer gemeinsamen Veranlagung nicht vollständig berücksichtigt werden können. Generell sollte man sich individuell beraten lassen, um zu entscheiden, ob eine Einzelveranlagung in der eigenen Situation sinnvoll ist. **
-
Was ist Einzelveranlagung von Ehegatten?
Die Einzelveranlagung von Ehegatten ist ein steuerliches Verfahren, bei dem jeder Ehepartner seine eigenen Einkünfte und Ausgaben in der Steuererklärung angibt. Im Gegensatz zur Zusammenveranlagung, bei der beide Ehepartner gemeinsam veranlagt werden, werden bei der Einzelveranlagung die Einkünfte getrennt voneinander betrachtet. Dies kann in bestimmten Fällen vorteilhaft sein, wenn ein Ehepartner deutlich höhere Werbungskosten oder außergewöhnliche Belastungen hat. Allerdings müssen beide Ehepartner die Einzelveranlagung beantragen und es gelten bestimmte Voraussetzungen, um von diesem Verfahren Gebrauch machen zu können. Es ist ratsam, sich vor der Entscheidung für die Einzelveranlagung von einem Steuerberater beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
-
Wann macht Einzelveranlagung bei Ehegatten Sinn?
Die Einzelveranlagung bei Ehegatten macht Sinn, wenn ein Partner deutlich höhere Werbungskosten oder Sonderausgaben hat als der andere. In diesem Fall können beide Partner ihre individuellen steuerlichen Vorteile optimal nutzen. Auch wenn ein Partner selbstständig ist und hohe Betriebsausgaben geltend machen kann, kann die Einzelveranlagung vorteilhaft sein. Zudem kann die Einzelveranlagung sinnvoll sein, wenn ein Partner hohe außergewöhnliche Belastungen hat, die nur bei der eigenen Veranlagung berücksichtigt werden können. Letztendlich sollte jedoch immer eine individuelle steuerliche Beratung hinzugezogen werden, um die beste Veranlagungsform zu ermitteln. **
-
Was ist besser zusammenveranlagung oder Einzelveranlagung?
Was ist besser zusammenveranlagung oder Einzelveranlagung? Die Entscheidung zwischen Zusammenveranlagung und Einzelveranlagung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen der Partner, möglichen Steuervorteilen und individuellen Lebensumständen. Bei der Zusammenveranlagung werden beide Partner gemeinsam besteuert, was in einigen Fällen zu Steuervorteilen führen kann. Bei der Einzelveranlagung werden die Einkommen der Partner getrennt versteuert, was in manchen Fällen vorteilhafter sein kann, insbesondere wenn ein Partner deutlich weniger verdient als der andere. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die beste Wahl für die individuelle Situation zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.