Domain kraftsensoren.de kaufen?
Wir ziehen mit dem Projekt
kraftsensoren.de um.
Sind Sie am Kauf der Domain
kraftsensoren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftsensoren.de kaufen?
Was ist eine Stichtagsinventur?
Eine Stichtagsinventur ist eine Bestandsaufnahme von Waren oder Vermögensgegenständen zu einem bestimmten Zeitpunkt, dem Stichtag. Dabei werden alle vorhandenen Bestände erfasst und dokumentiert. Die Stichtagsinventur dient der Ermittlung des genauen Bestands und der Bewertung der Vermögensgegenstände zum Bilanzstichtag. **
Was versteht man unter Stichtagsinventur?
Was versteht man unter Stichtagsinventur? Die Stichtagsinventur ist eine Inventur, die zu einem bestimmten Stichtag durchgeführt wird, um den Bestand an Vermögensgegenständen und Verbindlichkeiten eines Unternehmens festzustellen. Dabei werden alle Bestände an Materialien, Waren und anderen Vermögensgegenständen erfasst und bewertet. Die Stichtagsinventur dient dazu, einen genauen Überblick über die Vermögenslage eines Unternehmens zu erhalten und die Bilanzierung zum Stichtag korrekt durchführen zu können. Sie ist gesetzlich vorgeschrieben und dient der Sicherstellung der Ordnungsmäßigkeit der Buchführung. **
Ähnliche Suchbegriffe für Stichtagsinventur
Top-Angebote
Produkte zum Begriff Stichtagsinventur:
-
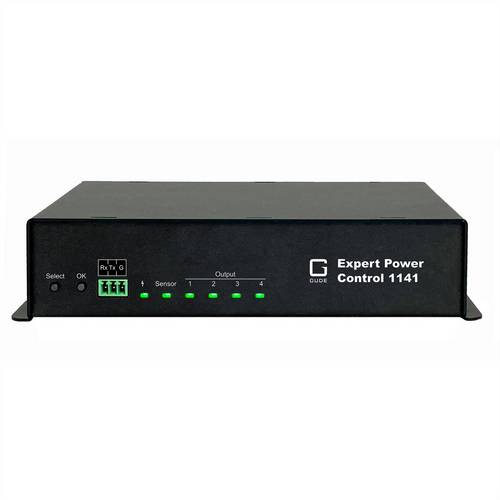
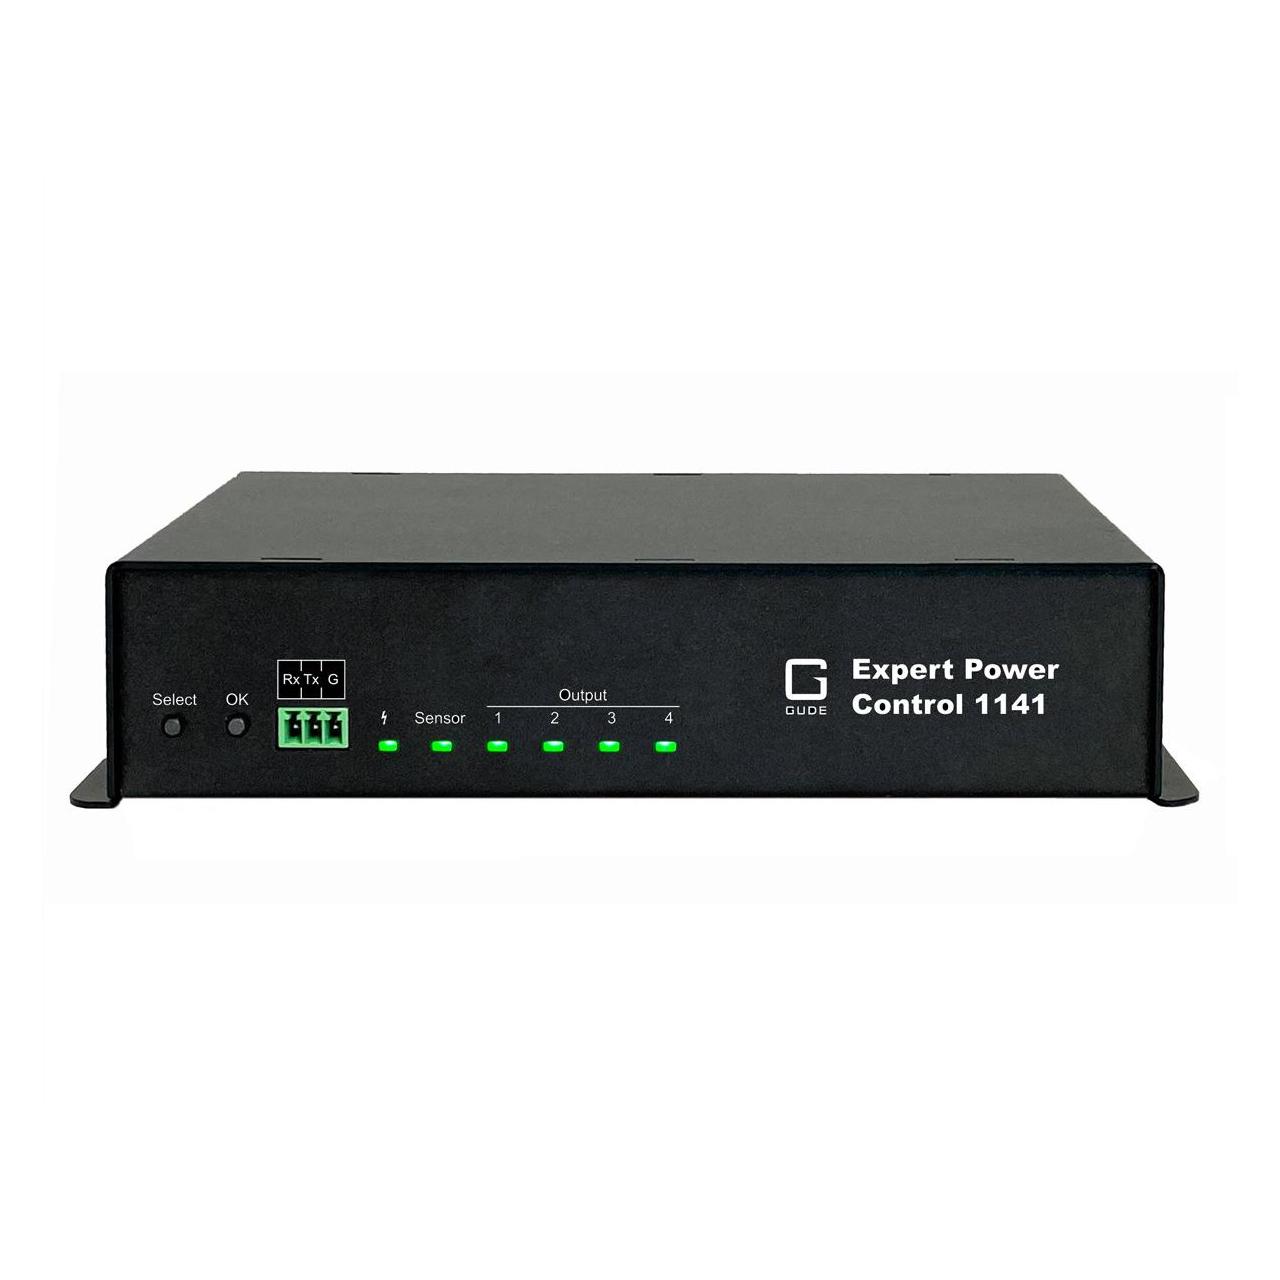
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
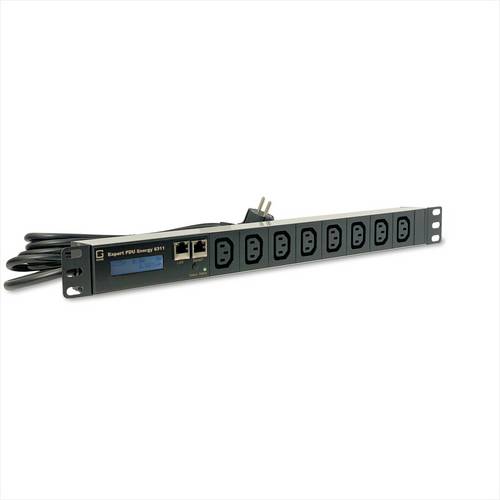
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .414,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine zeitnahe Stichtagsinventur?
Was ist eine zeitnahe Stichtagsinventur? Eine zeitnahe Stichtagsinventur ist eine Inventur, die nahe am Bilanzstichtag durchgeführt wird, um sicherzustellen, dass die Bestände zum Zeitpunkt der Bilanzerstellung korrekt erfasst werden. Durch die zeitnahe Durchführung der Inventur wird vermieden, dass sich die Bestände zwischen dem Inventurzeitpunkt und dem Bilanzstichtag verändern. Dies hilft, eine genauere Darstellung des Vermögens und der Verbindlichkeiten eines Unternehmens in der Bilanz zu gewährleisten. Eine zeitnahe Stichtagsinventur ist besonders wichtig, um eine genaue Bewertung der Bestände und eine korrekte Ermittlung des Unternehmensgewinns sicherzustellen. **
-
Was versteht man unter einer Stichtagsinventur?
Was versteht man unter einer Stichtagsinventur? **
-
Wann muss eine Stichtagsinventur durchgeführt werden?
Wann muss eine Stichtagsinventur durchgeführt werden? **
-
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden?
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden? In einer Stichtagsinventur müssen alle physischen Bestände an Waren und Materialien erfasst werden, die zum Zeitpunkt des Stichtags im Unternehmen vorhanden sind. Dazu gehören Rohstoffe, Halbfertigprodukte, Fertigprodukte, Verpackungsmaterialien und Handelswaren. Auch Betriebs- und Geschäftsausstattung wie Maschinen, Werkzeuge, Büromaterialien und Möbel müssen erfasst werden. Darüber hinaus sollten auch alle finanziellen Vermögenswerte wie Bargeld, Bankguthaben und Forderungen erfasst werden. **
Was ist die Bedeutung von Stichtagsinventur und permanenter Inventur?
Die Stichtagsinventur ist eine Inventur, die zu einem festgelegten Zeitpunkt durchgeführt wird, in der Regel zum Ende eines Geschäftsjahres. Dabei werden alle Bestände und Vermögensgegenstände erfasst. Die permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Geschäftsjahres. Dabei werden regelmäßig Bestände erfasst und dokumentiert. Dies ermöglicht eine laufende Kontrolle und Überwachung der Bestände und erleichtert die Erstellung von Zwischenbilanzen. **
Was ist der Unterschied zwischen einer Stichtagsinventur und einer permanenten Inventur?
Bei einer Stichtagsinventur wird der Bestand zu einem bestimmten Zeitpunkt erfasst, während bei einer permanenten Inventur der Bestand kontinuierlich überwacht und aktualisiert wird. Bei einer Stichtagsinventur wird der Betrieb oft für die Inventur geschlossen, während bei einer permanenten Inventur der Betrieb normal weiterläuft. Eine permanente Inventur ermöglicht eine genauere und aktuellere Bestandserfassung, während eine Stichtagsinventur weniger aufwändig ist. **
Top-Angebote
Produkte zum Begriff Stichtagsinventur:
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Stichtagsinventur?
Eine Stichtagsinventur ist eine Bestandsaufnahme von Waren oder Vermögensgegenständen zu einem bestimmten Zeitpunkt, dem Stichtag. Dabei werden alle vorhandenen Bestände erfasst und dokumentiert. Die Stichtagsinventur dient der Ermittlung des genauen Bestands und der Bewertung der Vermögensgegenstände zum Bilanzstichtag. **
-
Was versteht man unter Stichtagsinventur?
Was versteht man unter Stichtagsinventur? Die Stichtagsinventur ist eine Inventur, die zu einem bestimmten Stichtag durchgeführt wird, um den Bestand an Vermögensgegenständen und Verbindlichkeiten eines Unternehmens festzustellen. Dabei werden alle Bestände an Materialien, Waren und anderen Vermögensgegenständen erfasst und bewertet. Die Stichtagsinventur dient dazu, einen genauen Überblick über die Vermögenslage eines Unternehmens zu erhalten und die Bilanzierung zum Stichtag korrekt durchführen zu können. Sie ist gesetzlich vorgeschrieben und dient der Sicherstellung der Ordnungsmäßigkeit der Buchführung. **
-
Was ist eine zeitnahe Stichtagsinventur?
Was ist eine zeitnahe Stichtagsinventur? Eine zeitnahe Stichtagsinventur ist eine Inventur, die nahe am Bilanzstichtag durchgeführt wird, um sicherzustellen, dass die Bestände zum Zeitpunkt der Bilanzerstellung korrekt erfasst werden. Durch die zeitnahe Durchführung der Inventur wird vermieden, dass sich die Bestände zwischen dem Inventurzeitpunkt und dem Bilanzstichtag verändern. Dies hilft, eine genauere Darstellung des Vermögens und der Verbindlichkeiten eines Unternehmens in der Bilanz zu gewährleisten. Eine zeitnahe Stichtagsinventur ist besonders wichtig, um eine genaue Bewertung der Bestände und eine korrekte Ermittlung des Unternehmensgewinns sicherzustellen. **
-
Was versteht man unter einer Stichtagsinventur?
Was versteht man unter einer Stichtagsinventur? **
Ähnliche Suchbegriffe für Stichtagsinventur
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .414,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gude 1141-1 4-fachgeschaltete PDU mit Messung und Überwachung, USV Zubehör4-Wege geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Schnelle und einfache Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuerungssysteme. Präzise Energieüberwachung sowie Messung von Temperatur und Luftfeuchtigkeit mit Plug-and-Play-Sensoren. Fernbedienbare Neustarts und automatische Umschaltung der Stromversorgung. Vier Lastausgänge können am Gerät sowie über HTTP(S), SNMP, ModbusTCP und die Befehlszeilenschnittstelle über Telnet, SSH und MQTT einzeln geschaltet werden. Schaltstatus und Einschaltverzögerung (0 bis 9999 Sekunden) sind für jeden Stromanschluss nach einem Stromausfall einstellbar. Stromspitzen während gleichzeitiger Schaltvorgänge werden durch eine automatische Verzögerungszeit von 1 Sekunde verhindert. Programmierbare Zeitpläne sowie Ein- und Ausschaltsequenzen. Zweikanaliger Watchdog, bei dem jeder Stromanschluss seinen eigenen Watchdog zugewiesen bekommen kann. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellenwerte überschritten werden.344,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss eine Stichtagsinventur durchgeführt werden?
Wann muss eine Stichtagsinventur durchgeführt werden? **
-
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden?
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden? In einer Stichtagsinventur müssen alle physischen Bestände an Waren und Materialien erfasst werden, die zum Zeitpunkt des Stichtags im Unternehmen vorhanden sind. Dazu gehören Rohstoffe, Halbfertigprodukte, Fertigprodukte, Verpackungsmaterialien und Handelswaren. Auch Betriebs- und Geschäftsausstattung wie Maschinen, Werkzeuge, Büromaterialien und Möbel müssen erfasst werden. Darüber hinaus sollten auch alle finanziellen Vermögenswerte wie Bargeld, Bankguthaben und Forderungen erfasst werden. **
-
Was ist die Bedeutung von Stichtagsinventur und permanenter Inventur?
Die Stichtagsinventur ist eine Inventur, die zu einem festgelegten Zeitpunkt durchgeführt wird, in der Regel zum Ende eines Geschäftsjahres. Dabei werden alle Bestände und Vermögensgegenstände erfasst. Die permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Geschäftsjahres. Dabei werden regelmäßig Bestände erfasst und dokumentiert. Dies ermöglicht eine laufende Kontrolle und Überwachung der Bestände und erleichtert die Erstellung von Zwischenbilanzen. **
-
Was ist der Unterschied zwischen einer Stichtagsinventur und einer permanenten Inventur?
Bei einer Stichtagsinventur wird der Bestand zu einem bestimmten Zeitpunkt erfasst, während bei einer permanenten Inventur der Bestand kontinuierlich überwacht und aktualisiert wird. Bei einer Stichtagsinventur wird der Betrieb oft für die Inventur geschlossen, während bei einer permanenten Inventur der Betrieb normal weiterläuft. Eine permanente Inventur ermöglicht eine genauere und aktuellere Bestandserfassung, während eine Stichtagsinventur weniger aufwändig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.